
Health Insurance New Rules 2027: अगर आपके पास हेल्थ इंश्योरेंस (स्वास्थ्य बीमा) पॉलिसी है या आप नई पॉलिसी लेने की सोच रहे हैं, तो यह खबर आपके लिए बेहद महत्वपूर्ण है।
देश में गैर-जीवन बीमा (Non-Life Insurance) कंपनियां स्वास्थ्य बीमा के नियमों में एक बड़ा फेरबदल करने की योजना बना रही हैं।
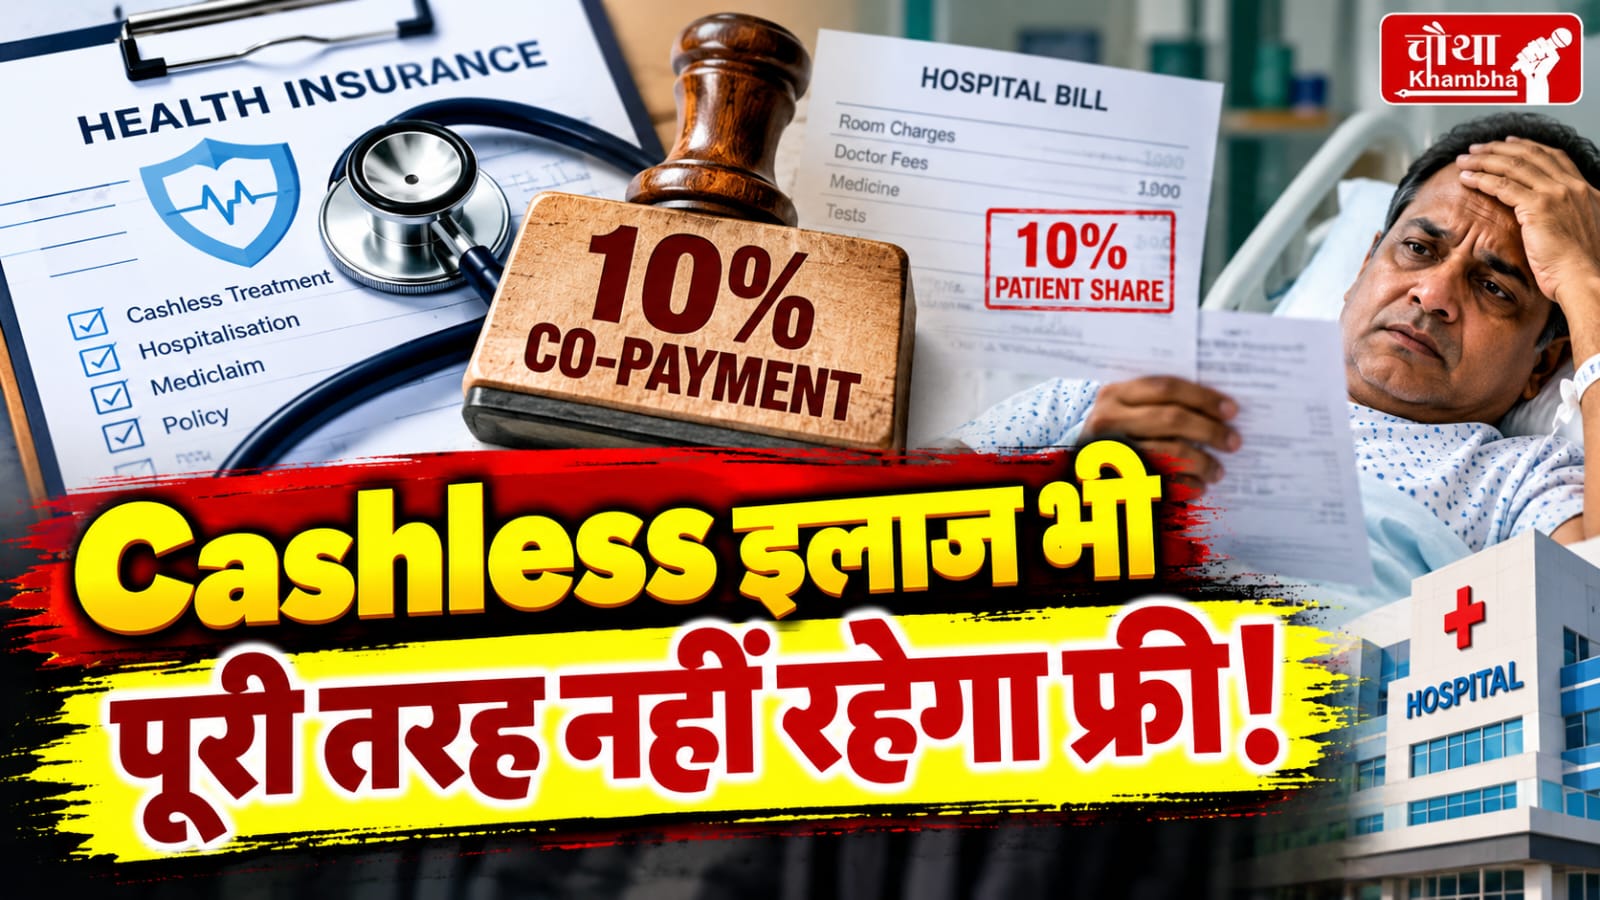
प्रस्ताव के अनुसार, 1 जनवरी 2027 से रिटेल हेल्थ इंश्योरेंस पॉलिसियों पर 10% को-पेमेंट (Co-payment) लागू किया जा सकता है।
इसका सीधा सा मतलब यह है कि जब भी अस्पताल में भर्ती होने पर आपका बीमा क्लेम मंजूर होगा, तब इलाज के कुल पात्र खर्च का 10 प्रतिशत हिस्सा आपको अपनी खुद की जेब से देना होगा।
आइए जानते हैं कि यह प्रस्ताव क्या है, इसका आपकी जेब पर क्या असर पड़ेगा और बीमा कंपनियां ऐसा कदम क्यों उठाना चाहती हैं।
क्या है 10% को-पेमेंट का नया नियम और यह कैसे काम करेगा?
साधारण शब्दों में, ‘को-पेमेंट’ का अर्थ होता है इलाज के खर्च को बीमा कंपनी और ग्राहक के बीच बांटना।
मान लीजिए कि अस्पताल में भर्ती होने के बाद आपके इलाज का कुल मंजूर (पात्र) खर्च 2 लाख रुपए आता है।
* मौजूदा नियम: यदि आपकी पॉलिसी बिना को-पेमेंट वाली है, तो पूरे 2 लाख रुपए बीमा कंपनी चुकाती है।
* प्रस्तावित नया नियम: 2 लाख रुपए का 10% यानी 20,000 रुपए मरीज को खुद अस्पताल में जमा करने होंगे, जबकि बाकी 1,80000 रुपए बीमा कंपनी देगी।
अधिकतम सीमा (Cap Limit):
प्रस्ताव में ग्राहकों को राहत देने के लिए एक ऊपरी सीमा भी तय की गई है। एक क्लेम के दौरान ग्राहक की अधिकतम हिस्सेदारी 5 लाख रुपए से अधिक नहीं हो सकती।
यानी यदि इलाज का खर्च बहुत ज्यादा (जैसे 60-70 लाख रुपए) भी हो जाता है, तो भी ग्राहक को अपनी जेब से अधिकतम 5 लाख रुपए ही देने होंगे।
किन-किन पॉलिसियों और सुविधाओं पर लागू होगा यह नियम?
यह नया प्रस्ताव मुख्य रूप से व्यक्तिगत और पारिवारिक स्वास्थ्य बीमा पॉलिसियों के लिए है:
* रिटेल इंडेम्निटी पॉलिसी: ऐसी सामान्य पॉलिसियां जिनमें इलाज के वास्तविक खर्च का भुगतान होता है।
* कैशलेस और रीइंबर्समेंट दोनों: चाहे आप अस्पताल में बिना पैसे दिए कैशलेस इलाज कराएं या फिर पहले खुद बिल भरकर बाद में बीमा कंपनी से पैसे वापस (Reimbursement) मांगें—दोनों ही स्थितियों में 10% की कटौती लागू होगी।
* पोर्टेबिलिटी और माइग्रेशन: यदि आप अपनी पुरानी पॉलिसी को किसी दूसरी बीमा कंपनी में ट्रांसफर (Port) कराते हैं, तब भी यह नियम लागू रहेगा।
* दुर्घटना और बीमारी: बीमारी के कारण अस्पताल में भर्ती होने के साथ-साथ किसी दुर्घटना के कारण हुए इलाज पर भी यह नियम लागू होगा।
क्या शामिल नहीं है?
यह नियम डॉक्टर के क्लिनिक पर दिखाने या बिना भर्ती हुए कराए जाने वाले इलाज यानी ओपीडी (OPD) खर्चों पर लागू नहीं होगा।
यह सिर्फ अस्पताल में भर्ती होने (In-patient) के पात्र खर्चों पर ही असर डालेगा।
दूसरी पॉलिसी या राइडर से भी नहीं मिलेगी राहत!
अक्सर लोग अपनी मुख्य पॉलिसी के साथ ‘को-पेमेंट वेवर राइडर’ (अतिरिक्त कवर) ले लेते हैं या किसी दूसरी टॉप-अप पॉलिसी का इस्तेमाल करके अपनी जेब से लगने वाले पैसे को बचा लेते हैं। लेकिन नए प्रस्ताव में इस रास्ते को भी पूरी तरह बंद कर दिया गया है:
* ग्राहक इस 10% को-पेमेंट को किसी अतिरिक्त राइडर के जरिए खत्म या कम नहीं कर पाएगा।
* इस 10% हिस्से का भुगतान करने के लिए किसी दूसरी हेल्थ इंश्योरेंस पॉलिसी का इस्तेमाल भी नहीं किया जा सकेगा।
* पॉलिसी में बाद में बदलाव (Endorsement) करके भी इस शर्त को हटाया नहीं जा सकेगा।
बीमा कंपनियां क्यों लाना चाहती हैं यह नियम? (GI Council का तर्क)
जनरल इंश्योरेंस काउंसिल (GI Council) और बीमा कंपनियों का मानना है कि इलाज का पूरा खर्च बीमा कंपनी से मिलने के कारण स्वास्थ्य क्षेत्र में कुछ गलत प्रथाएं बढ़ रही हैं:
* अनावश्यक जांचें और प्रक्रियाएं:
जब मरीज को पता होता है कि उसका पूरा बिल बीमा कंपनी दे रही है, तो वह अस्पताल के बिल पर सवाल नहीं उठाता।
इसका फायदा उठाकर कुछ अस्पताल अनावश्यक लैब टेस्ट, ज्यादा दिनों तक भर्ती रखना या महंगी प्रक्रियाएं कराने की सलाह दे देते हैं।
* महंगे कमरों का चयन:
मरीज अक्सर ज्यादा महंगे प्राइवेट रूम चुन लेते हैं, जिससे डॉक्टर की फीस और अन्य मेडिकल चार्ज भी कमरे के किराये के अनुपात में बढ़ जाते हैं।
* स्वास्थ्य सेवाओं की बढ़ती लागत:
कंपनियों का तर्क है कि जब मरीज की जेब से 10% पैसा लगेगा, तो वह अस्पताल के बिलों को लेकर ज्यादा सतर्क रहेगा। इससे बेवजह के मेडिकल बिलों और स्वास्थ्य सेवाओं की बढ़ती महंगाई पर लगाम लगेगी।
विशेषज्ञों की चिंता: क्या यह ग्राहकों के साथ नाइंसाफी है?
स्वास्थ्य बीमा मामलों के जानकारों और विशेषज्ञों (जैसे श्रीराज देशपांडे) का मानना है कि यह नियम पूरी तरह न्यायसंगत नहीं है।
* ज्यादा प्रीमियम देने वालों पर बोझ:
जो ग्राहक हर साल अपनी जेब से भारी प्रीमियम देकर 20 या 30 लाख रुपए का बड़ा बीमा कवर लेते हैं, वे इसलिए लेते हैं ताकि आपात स्थिति में उन्हें अपनी बचत से एक रुपया भी न खर्च करना पड़े। अगर उनसे भी 10% मांगा जाएगा, तो वे बड़ा कवर लेने से हिचकिचाएंगे।
* विकल्प की कमी:
ग्राहकों को यह चुनने का हक होना चाहिए कि वे कम प्रीमियम देकर 10% को-पेमेंट वाली पॉलिसी लेना चाहते हैं या फिर ज्यादा प्रीमियम देकर 100% कवर वाली पॉलिसी। यदि सभी कंपनियां एक जैसा नियम लागू कर देंगी, तो ग्राहकों के पास विकल्प ही नहीं बचेगा।
* प्रतिस्पर्धा (Competition) पर असर:
यदि सभी बीमा कंपनियां मिलकर पूरा खर्च कवर करने वाली पॉलिसियों को बंद कर देती हैं, तो बाजार में निष्पक्ष प्रतिस्पर्धा पर सवाल उठ सकते हैं।
4,300 से ज्यादा अस्पतालों के लिए बनेगा एक ही पैनल
इस प्रस्ताव में एक सकारात्मक पहलू भी शामिल है। बीमा कंपनियां देश भर के 4,300 से अधिक अस्पतालों के लिए एक संयुक्त पैनल (Empanelment) और एक जैसी दरें (Standardized Rates) तय करने की योजना बना रही हैं।
इससे बीमारियों के इलाज और ऑपरेशन के रेट पहले से तय होंगे, जिससे अस्पताल मनमाना बिल नहीं वसूल सकेंगे।
इसके अलावा ग्राहकों की शिकायतों का तुरंत निपटारा करने के लिए एक अलग शिकायत निवारण मंच बनाने की भी बात कही गई है।
ध्यान रहे कि यह अभी केवल एक प्रस्ताव है और जनरल इंश्योरेंस काउंसिल के स्तर पर इस पर विचार-विमर्श चल रहा है। इसे अंतिम मंजूरी मिलना अभी बाकी है।
लेकिन अगर यह नियम लागू होता है, तो आम मध्यमवर्गीय परिवारों के लिए अचानक आने वाले मेडिकल खर्च का बजट थोड़ा बदल जाएगा।
इसलिए, भविष्य में कोई भी हेल्थ इंश्योरेंस पॉलिसी लेते या रिन्यू कराते समय उसके सभी नियमों, को-पेमेंट शर्तों और कटौतियों को ध्यान से पढ़ना और समझना बेहद जरूरी होगा।
#HealthInsurance #InsuranceNewRules #HealthInsuranceIndia #MedicalInsurance #InsurancePolicy2027 #FinancialPlanning