

RBI Repo Rate Hike: अगर आप नया घर, कार या पर्सनल लोन लेने का मन बना रहे हैं या पहले से चल रहे किसी लोन की EMI दे रहे हैं, तो यह खबर आपकी जेब से सीधी जुड़ी हुई है।
देश के केंद्रीय बैंक, यानी भारतीय रिजर्व बैंक (RBI) ने करीब चार साल के लंबे अंतराल के बाद रेपो रेट में बढ़ोतरी करने का निर्णय लिया है।
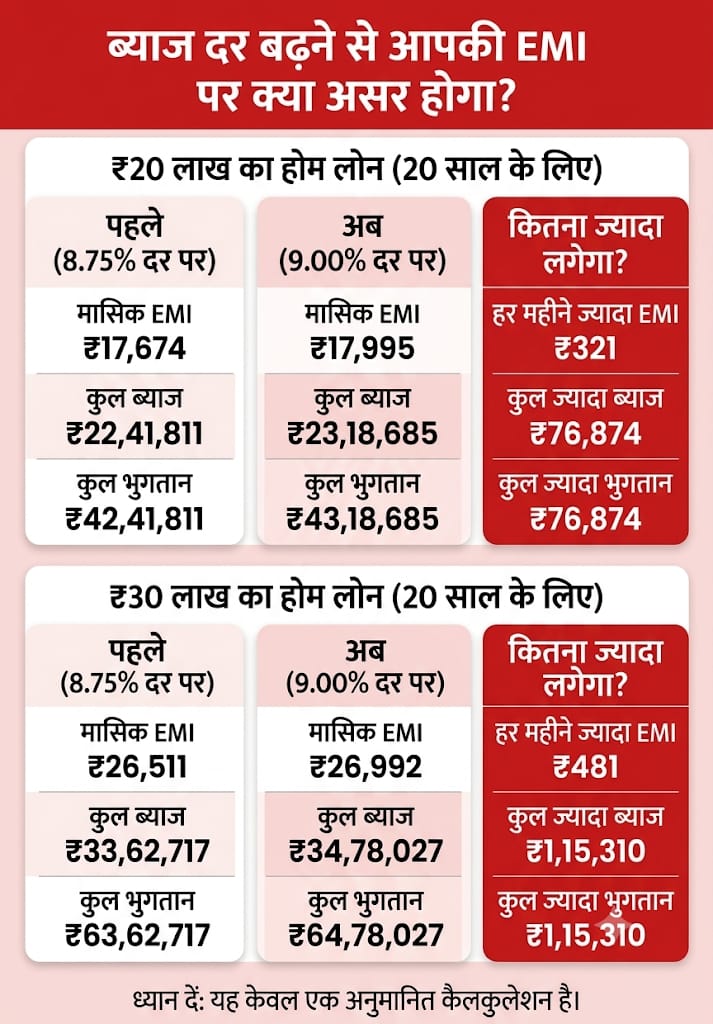
RBI ने रेपो रेट को 0.25% (25 बेसिस पॉइंट्स) बढ़ाकर 5.25% से 5.50% कर दिया है।
आरबीआई की मॉनिटरी पॉलिसी कमेटी (MPC) की तीन दिवसीय समीक्षा बैठक के बाद गवर्नर संजय मल्होत्रा ने 7 अक्टूबर को इस फैसले का ऐलान किया।
बैंक ने साफ संकेत दिए हैं कि निकट भविष्य में ब्याज दरों में कटौती की संभावना न के बराबर है।

यानी आने वाले दिनों में लोन की दरें कम होने की उम्मीद नहीं की जा सकती।
ब्याज दरों में बढ़ोतरी का फैसला क्यों लिया गया?
इस फैसले के पीछे सबसे मुख्य कारण देश में बढ़ती महंगाई पर नकेल कसना है।
भारतीय रिजर्व बैंक का मानना है कि अर्थव्यवस्था को लंबे समय तक मजबूत बनाए रखने के लिए महंगाई का नियंत्रण में रहना बेहद जरूरी है।
गवर्नर संजय मल्होत्रा के अनुसार, अंतरराष्ट्रीय स्तर पर कच्चे तेल की बढ़ती कीमतें, वैश्विक आर्थिक तनाव और मौसम के उतार-चढ़ाव के कारण खाद्य सामग्री की कीमतों में आने वाले उछाल से महंगाई दर बढ़ने का जोखिम बना हुआ है।
इसी जोखिम को देखते हुए रिजर्व बैंक ने समय रहते सख्त कदम उठाने का फैसला किया है।
GDP और महंगाई को लेकर रिजर्व बैंक का नया अनुमान
रिजर्व बैंक ने केवल ब्याज दरों में बदलाव नहीं किया है, बल्कि देश की आर्थिक विकास दर (GDP) और महंगाई को लेकर अपने पुराने आंकड़ों को भी अपडेट किया है:
* महंगाई दर (Inflation Forecast): वित्तीय वर्ष 2026-2027 के लिए औसत महंगाई दर का अनुमान 5.0% से बढ़ाकर 5.2% कर दिया गया है।
* जीडीपी ग्रोथ रेट (GDP Forecast): देश की आर्थिक गतिविधियों में मजबूती को देखते हुए 2026-2027 के लिए जीडीपी ग्रोथ का अनुमान 6.7% से बढ़ाकर 7.1% कर दिया गया है।
महंगाई और जीडीपी का तिमाही वार अनुमान:
महंगाई दर (Inflation Rate):
अवधि (Quarter): नया अनुमान (New), पुराना अनुमान (Old)
- Q2 FY27 | 4.9% | 4.7%
- Q3 FY27 | 6.0% | 5.9%
- Q4 FY27 | 5.7% | 5.5%
- Q1 FY28 | 5.6% | 5.3%
जीडीपी ग्रोथ (GDP Growth Rate):
अवधि (Quarter): नया अनुमान (New), पुराना अनुमान (Old)
- Q2 FY27 | 7.2% | 6.4%
- Q3 FY27 | 6.9% | 6.5%
- Q4 FY27 | 6.8% | 6.8%
- Q1 FY28 | 7.1% | 7.3%
फिलहाल ब्याज दरों में कटौती की उम्मीद खत्म!
आरबीआई ने अपनी नीति के रुख (Stance) को बदलते हुए ‘कैलिब्रेटेड टाइटनिंग’ (Calibrated Tightening) कर दिया है।
आसान भाषा में इसका अर्थ यह है कि रिजर्व बैंक ने फिलहाल दरों में कटौती के सारे दरवाजे बंद कर दिए हैं।
अब आने वाली बैठकों में केवल दो ही स्थितियां बन सकती हैं:
* या तो ब्याज दरें मौजूदा स्तर (5.50%) पर स्थिर रखी जाएंगी।
* या फिर अगर महंगाई काबू में नहीं आती है, तो इनमें और बढ़ोतरी की जाएगी।
बाजार विशेषज्ञों की राय:
* अजीत मिश्रा (एसवीपी – रिसर्च, रेलिगेयर ब्रोकिंग): “0.25% की बढ़ोतरी का अनुमान बाजार को पहले से था, लेकिन पॉलिसी के रुख में बदलाव सबसे अहम बात है। इससे स्पष्ट होता है कि आरबीआई की सर्वोच्च प्राथमिकता केवल महंगाई पर काबू पाना है।”
* उपासना भारद्वाज (चीफ इकोनॉमिस्ट, कोटक महिंद्रा बैंक): “आने वाले समय में हालात के आधार पर ब्याज दरों में 0.25% से 0.50% की और बढ़ोतरी देखने को मिल सकती है।”
* राधिका राव (सीनियर इकोनॉमिस्ट, डीबीएस बैंक): “आरबीआई का यह फैसला दिखाता है कि वह महंगाई के खतरे को शुरुआती स्तर पर ही खत्म कर देना चाहता है।”

रेपो रेट और आपके बजट से जुड़े 4 सबसे बड़े सवाल
1. रेपो रेट आखिर होता क्या है?
रेपो रेट वह दर होती है जिस पर देश का केंद्रीय बैंक (RBI) वाणिज्यिक बैंकों (जैसे SBI, HDFC, ICICI आदि) को कम समय के लिए कर्ज देता है।
जब बैंकों को आरबीआई से महंगा पैसा मिलता है, तो वे अपने ग्राहकों को भी महंगे ब्याज दर पर लोन देते हैं।
2. रेपो रेट बढ़ाने से महंगाई कैसे कम होती है?
जब रेपो रेट बढ़ता है, तो बैंक अपने होम, कार और पर्सनल लोन की दरें बढ़ा देते हैं।
लोन महंगा होने के कारण लोग नया घर खरीदने, गाड़ी लेने या नया व्यापार शुरू करने के लिए कर्ज लेने से बचते हैं।
इससे बाजार में पैसों का बहाव कम होता है, खरीदारी कम होती है और मांग घटने से वस्तुओं और सेवाओं के दाम गिरने लगते हैं।
3. इस फैसले का आम आदमी पर तुरंत क्या असर पड़ेगा?
भारत में लगभग 70% लोन ग्राहक ऐसे हैं जिनकी ब्याज दरें रेपो रेट (External Benchmark Lending Rate) से सीधे तौर पर जुड़ी हुई हैं।
* मौजूदा लोन धारक: अगर आपका लोन फ्लोटिंग रेट पर है, तो बैंक अगले कुछ ही दिनों में आपके लोन की ब्याज दरें बढ़ा देंगे। इससे या तो आपकी मासिक किस्त (EMI) बढ़ जाएगी, या फिर लोन चुकाने की कुल समयावधि (Tenure) बढ़ा दी जाएगी।
* नए लोन आवेदक: नए ग्राहकों के लिए लोन लेना महंगा हो जाएगा। बढ़ी हुई ब्याज दरों के कारण आपकी लोन पात्रता (Loan Eligibility) भी थोड़ी कम हो सकती है।
4. भविष्य में रेपो रेट कब कम हो सकता है?
रेपो रेट में कटौती तभी संभव होगी जब आने वाले महीनों में महंगाई दर में लगातार गिरावट दर्ज की जाए और वैश्विक आर्थिक परिस्थितियां अनुकूल बनी रहें।
रिजर्व बैंक हर दो महीने में देश के आर्थिक हालात की समीक्षा करके इस पर फैसला लेता है।

नॉलेज बॉक्स: रेपो रेट की शुरुआत कैसे हुई?
रेपो रेट का इतिहास 100 साल से भी अधिक पुराना है:
* प्रथम विश्व युद्ध (1917): युद्ध के समय बैंकों पर भारी टैक्स लगाए गए थे, जिससे बैंकों के लिए पैसों का इंतजाम करना मुश्किल हो गया था। टैक्स के बोझ से बचने और बैंकिंग प्रणाली को सुचारू रूप से चलाने के लिए अमेरिका के फेडरल रिजर्व ने रेपो सिस्टम की शुरुआत की थी।
* समय के साथ आए बदलाव: शुरुआत में इसमें केवल सदस्य बैंक शामिल थे, लेकिन 1950 के दशक में प्राइमरी डीलर्स को भी जोड़ा गया। पहले यह फिक्स्ड डिस्काउंट पर काम करता था, लेकिन बाद में इसे सीधे बाजार की दरों से जोड़ दिया गया।
* वर्तमान स्वरूप: आज के समय में अमेरिका की FOMC कमेटी और भारत की MPC जैसी कमेटियां इसे तय करती हैं। 1917 से शुरू हुआ यह मॉडल आज पूरी दुनिया के वित्तीय ढांचे और बैंकिंग प्रणाली में नकदी (Liquidity) को संतुलित करने का सबसे शक्तिशाली हथियार बन चुका है।
#RBIPolicy #RepoRateHike #EMIHike #IndianEconomy #HomeLoan #InflationControl #RBI