
UPI payment charges 2026: आज के दौर में चाय की दुकान से लेकर बड़े शॉपिंग मॉल तक, हर जगह यूनिफाइड पेमेंट इंटरफेस (UPI) का इस्तेमाल धड़ल्ले से हो रहा है।
देश के डिजिटल पेमेंट में इसकी हिस्सेदारी 80% से भी ज्यादा हो चुकी है।
हाल ही में सोशल मीडिया और खबरों में इस बात की चर्चा तेजी से शुरू हो गई थी कि अब ₹2,000 से ऊपर के UPI पेमेंट पर फीस ली जाएगी।
इस भ्रम को दूर करने के लिए वित्त मंत्रालय ने स्थिति पूरी तरह साफ कर दी है।
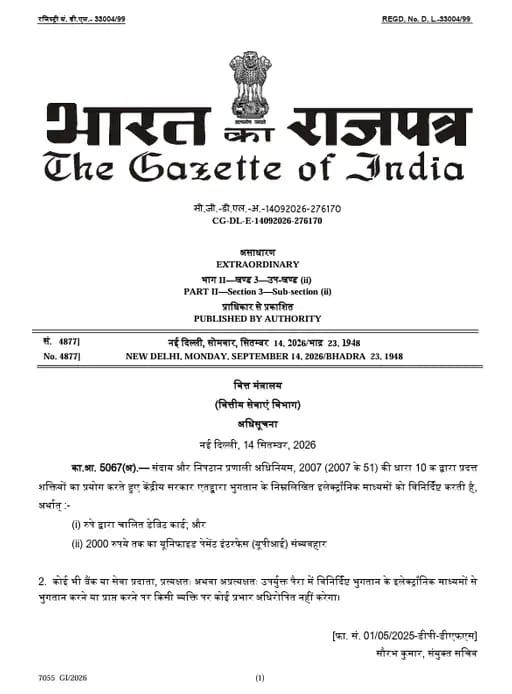
सरकार ने आधिकारिक तौर पर स्पष्ट किया है कि ₹2,000 तक के किसी भी UPI पेमेंट और रुपे (RuPay) डेबिट कार्ड से होने वाले ट्रांजैक्शन पर बैंक या पेमेंट ऐप कंपनियां कोई डायरेक्ट या इनडायरेक्ट फीस नहीं वसूल सकतीं।
क्यों शुरू हुई चार्ज लगने की चर्चा?
इस भ्रम की शुरुआत अगस्त 2026 में संसद द्वारा पास किए गए ‘टैक्सेशन एंड अदर लॉज (अमेंडमेंट) एक्ट, 2026’ के बाद हुई।
इस कानून के जरिए सरकार ने पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट, 2007 की धारा 10A में संशोधन किया।
इस बदलाव ने सरकार को यह कानूनी अधिकार दिया कि वह तय कर सके कि किन-किन डिजिटल पेमेंट्स पर फीस नहीं ली जा सकती।
इसके बाद 14 सितंबर को वित्त मंत्रालय ने नोटिफिकेशन जारी कर ₹2,000 तक के पेमेंट्स को पूरी तरह शुल्क-मुक्त रखने की घोषणा की।
हालांकि, इसके बाद यह सवाल उठने लगा कि क्या ₹2,000 से ज्यादा के पेमेंट पर तुरंत कोई चार्ज शुरू हो गया है?
आम यूजर और कारोबारियों पर क्या असर पड़ेगा?
* क्या ₹2,000 UPI ट्रांसफर की कोई नई सीमा (Limit) है?
नहीं, यह पैसा भेजने की कोई लिमिट नहीं है। आप UPI के जरिए ₹2,000 से अधिक रकम पहले की तरह ही आसानी से भेज सकते हैं। यह ₹2,000 सिर्फ उस रकम की सीमा है, जिस पर कानूनन कोई भी फीस नहीं लगाई जा सकती।
* दोस्तों या रिश्तेदारों को पैसे भेजने (P2P) पर क्या चार्ज लगेगा?
अगर आप अपने किसी दोस्त, परिवार के सदस्य या किसी अन्य व्यक्ति को ₹5,000, ₹10,000 या उससे अधिक पैसे ट्रांसफर करते हैं, तो आपको ₹1 का भी चार्ज नहीं देना होगा। पर्सन-टू-पर्सन (P2P) ट्रांजैक्शन पूरी तरह मुफ्त रहेंगे।
* क्या ₹2,000 से ज्यादा के पेमेंट पर बैंक अपने आप चार्ज काट लेंगे?
बिलकुल नहीं। कोई भी बैंक या Google Pay, PhonePe, Paytm जैसी कंपनियां मनमाने तरीके से कोई फीस नहीं ले सकतीं। ₹2,000 से ज्यादा के मर्चेंट पेमेंट्स पर फीस लगाने के लिए सरकार को आगे अलग से नियम और दरें (Rates) तय करनी होंगी।
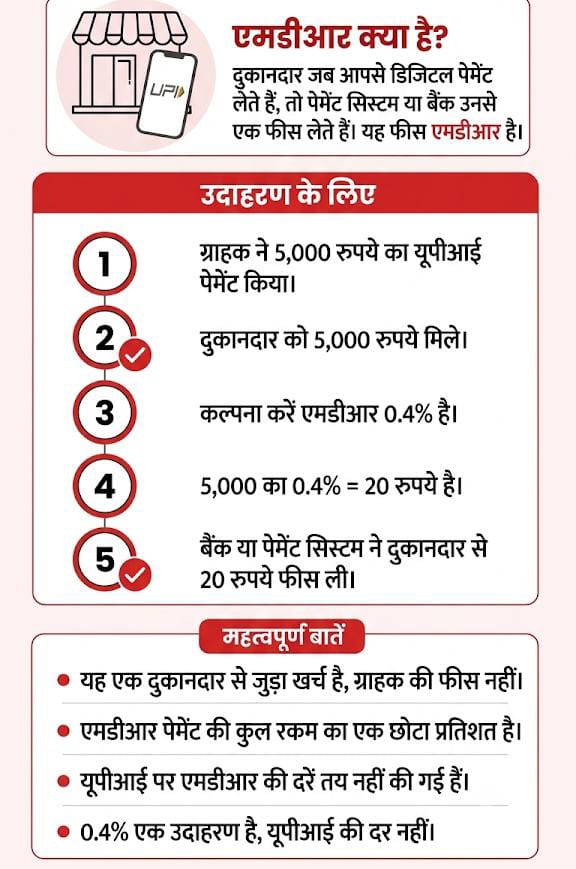
* मर्चेंट डिस्काउंट रेट (MDR) और दुकानदारों पर असर
असल चर्चा आम जनता के लिए नहीं, बल्कि बड़े कारोबारी पेमेंट्स के लिए है। आंकड़ों के मुताबिक, वित्त वर्ष 2025-26 में दुकानदारों को किए गए कुल UPI ट्रांजैक्शन में ₹2,000 से ज्यादा वाले पेमेंट्स की संख्या सिर्फ 4% थी, लेकिन कुल लेनदेन की रकम में इनकी हिस्सेदारी लगभग दो-तिहाई थी।
अगर सरकार भविष्य में ₹2,000 से ऊपर के मर्चेंट पेमेंट्स पर MDR (Merchant Discount Rate) लागू करती भी है, तो यह फीस बेहद मामूली होगी और यह डेबिट या क्रेडिट कार्ड के मुकाबले काफी कम रखी जाएगी।
इसका असर मुख्य रूप से दुकानदारों पर होगा, आम ग्राहकों की जेब से सीधे पैसे कटने का फिलहाल कोई नियम नहीं है।
सरकार ने क्यों किया कानून में बदलाव?
UPI की रफ्तार और नेटवर्क जिस तेजी से बढ़ रहा है, उसे संभालने के लिए मजबूत इंफ्रास्ट्रक्चर की जरूरत होती है।
डेटा सुरक्षा, साइबर फ्रॉड रोकने, सर्वर अपग्रेड करने और सिस्टम को सुरक्षित रखने में काफी खर्च आता है।
सरकार का मकसद UPI को महंगा बनाना नहीं है, बल्कि एक ऐसा ढांचा तैयार करना है जिससे यह डिजिटल पेमेंट सिस्टम लंबे समय तक बिना किसी रुकावट के मजबूती से काम करता रहे।
भारत में कितना बड़ा है UPI का जाल?
UPI भारत में डिजिटल क्रांति का सबसे बड़ा चेहरा बन चुका है। आंकड़ों के अनुसार, जुलाई 2026 तक देश के 741 बैंक UPI नेटवर्क से जुड़ चुके हैं।
सिर्फ जुलाई महीने में ही लगभग 2,366 करोड़ ट्रांजैक्शन हुए, जिनकी कुल वैल्यू करीब ₹29.88 लाख करोड़ थी।
देश के कुल डिजिटल पेमेंट्स में UPI का योगदान 84% के करीब है।
फिलहाल आम यूजर्स को घबराने की कोई जरूरत नहीं है।
दैनिक जीवन के छोटे-बड़े पेमेंट्स और दोस्तों को पैसे ट्रांसफर करना पहले की तरह ही पूरी तरह फ्री है।
₹2,000 से ऊपर के कमर्शियल पेमेंट्स को लेकर सरकार भविष्य में क्या नियम लाती है, इस पर नजर बनाए रखना जरूरी होगा।
#UPIPayments #DigitalIndia #FinanceMinistry #UPIRules2026 #PersonalFinance #UPICharges